【香港醫療保險比較 2026】自願醫保(VHIS)與住院保險種類、保障範圍、保費預算及 $8,000 扣稅額攻略|Umoney Cash
喺香港,公立醫院資源真係好有限,專科門診同埋非緊急手術輪候時間往往非常長。面對不斷加價嘅醫療開支,依家越來越多香港人會選擇自己買返份私家醫療保險,確保萬一不幸病咗或者發生意外時,可以第一時間去私家醫院睇醫生,不用同人迫。
不過,市面上有咁多款醫療保險,由政府推嘅自願醫保(VHIS)到各類住院、危疾同意外保,保障範圍同條款個個都唔同。今篇由香港專業理財資訊平台 Umoney Cash 為大家全面拆解最新嘅香港醫療保險種類、保費預算同埋慳稅攻略,幫你精明規劃最啱自己嘅健康保障!
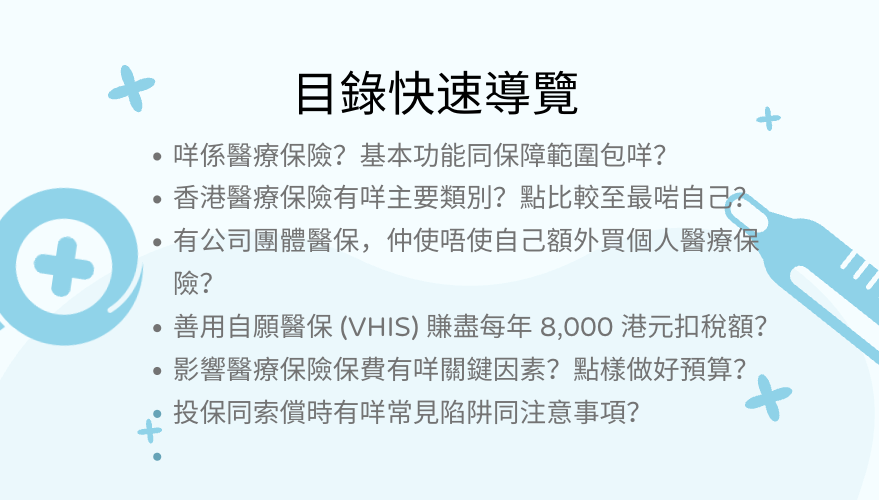
🏥 一、咩係醫療保險?基本功能同保障範圍包咩?
醫療保險其實就係一個幫你分擔醫療費嘅風險管理工具。保險公司透過收埋大家嘅保費,去幫個別不幸遇上意外或者病咗嘅人承擔龐大嘅醫療開支,減輕屋企嘅財政負擔。
醫療保險通常都係用「實報實銷」嘅方式嚟賠返合資格嘅醫療費用,常見嘅保障範圍包括:
-
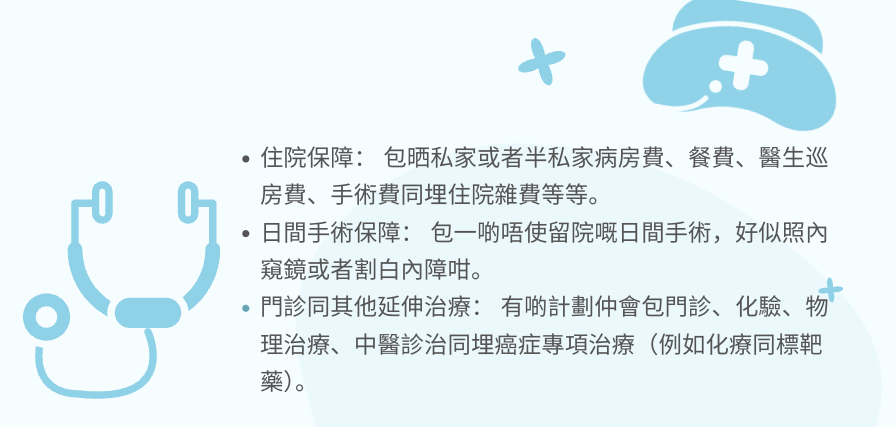
住院保障: 包晒私家或者半私家病房費、餐費、醫生巡房費、手術費同埋住院雜費等等。
-
日間手術保障: 包一啲唔使留院嘅日間手術,好似照內窺鏡或者割白內障咁。
-
門診同其他延伸治療: 有啲計劃仲會包門診、化驗、物理治療、中醫診治同埋癌症專項治療(例如化療同標靶藥)。
📋 二、香港醫療保險有咩主要類別?點比較至最啱自己?
市面上面嘅醫保產品真係花多眼亂,大致可以分為以下幾大類,大家可以互相搭配去滿足唔同嘅需要:
|
醫保種類 |
保障重點與特色 |
適合對象 |
|
自願醫保 (VHIS) |
政府認可嘅標準化產品,保證續保到 100 歲,連投保前未知嘅已有病症都包埋 |
大部分香港市民,特別係想要長遠保障同埋想慳稅嘅人 |
|
住院現金保險 |
根據你住咗幾多日醫院,派定額現金賠償(唔係實報實銷),用途好自由 |
想補償住院期間冇返工嘅收入損失或者其他額外開支嘅人 |
|
危疾保險 |
只要確診指定嘅嚴重疾病(好似癌症、心臟病、中風),就會一筆過賠現金 |
驚大病起上嚟會手停口停、要畀貴價標靶藥費嘅屋企經濟支柱 |
|
意外保險 |
針對因為意外受傷而要去睇門診、住院或者導致傷殘/死亡嘅情況提供賠償 |
平時成日戶外活動、做運動或者返工意外風險比較高嘅人 |
|
公司團體醫保 |
旨喺由老細幫打工仔買嘅基本住院同門診保障,一離職就即刻失效 |
有返工嘅打工仔(不過強烈建議最好自己額外買返份個人醫保補底) |
⚖️ 三、有公司團體醫保,仲使唔使自己額外買個人醫療保險?
好多打工仔覺得公司有包團體醫保,就覺得唔使浪費錢自己另外買。但事實上,公司醫保其實有好多漏洞:
-
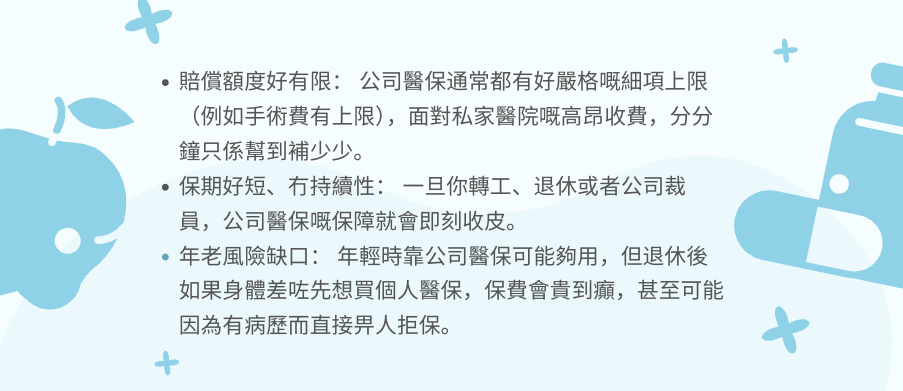
賠償額度好有限: 公司醫保通常都有好嚴格嘅細項上限(例如手術費有上限),面對私家醫院嘅高昂收費,分分鐘只係幫到補少少。
-
保期好短、冇持續性: 一旦你轉工、退休或者公司裁員,公司醫保嘅保障就會即刻收皮。
-
年老風險缺口: 年輕時靠公司醫保可能夠用,但退休後如果身體差咗先想買個人醫保,保費會貴到癲,甚至可能因為有病歷而直接畀人拒保。
所以話,最好係以公司醫保做基礎,然後自己再額外自費買返份個人自願醫保(VHIS),咁至可以真正築起長期嘅全面防線。
💰 四、善用自願醫保 (VHIS) 賺盡每年 8,000 港元扣稅額?
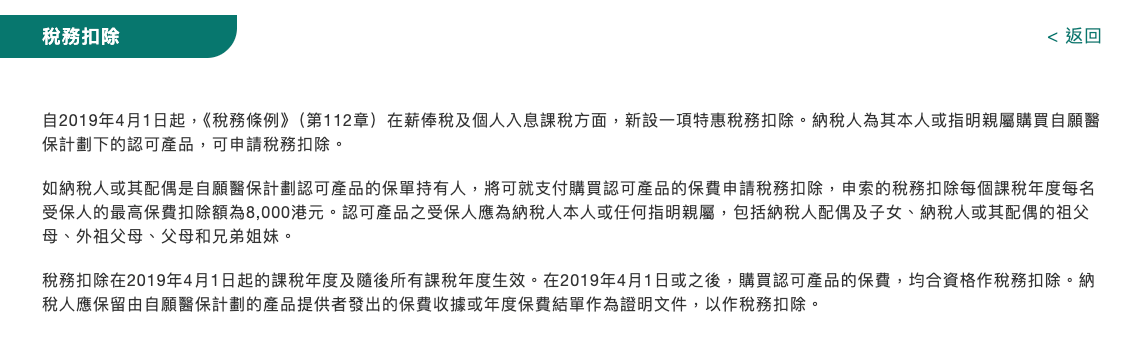
買政府認可嘅自願醫保計劃(VHIS),除咗有高規格嘅住院保障之外,最大嘅賣點就係可以幫你慳稅!
-
扣稅額度: 每名受保人喺每個課稅年度,最高可以申請扣稅嘅保費額係8,000 港元。
-
一家大細買更加抵: 呢個扣稅額係逐個受保人計嘅。如果你同老公/老婆、仔女一齊買晒自願醫保,全家人夾埋個扣稅上限可以疊加計,等如用政府退畀你嘅稅去幫補部分保費,真係幾精明。
📊 五、影響醫療保險保費有咩關鍵因素?點樣做好預算?
醫保嘅年費會根據你嘅個人條件而有所不同。以自願醫保標準計劃嚟講,後生又唔食煙嘅人保費會相對平啲,但隨住年紀越來越大,保費自然會向上調整。
影響保費高低嘅關鍵因素包括:
-
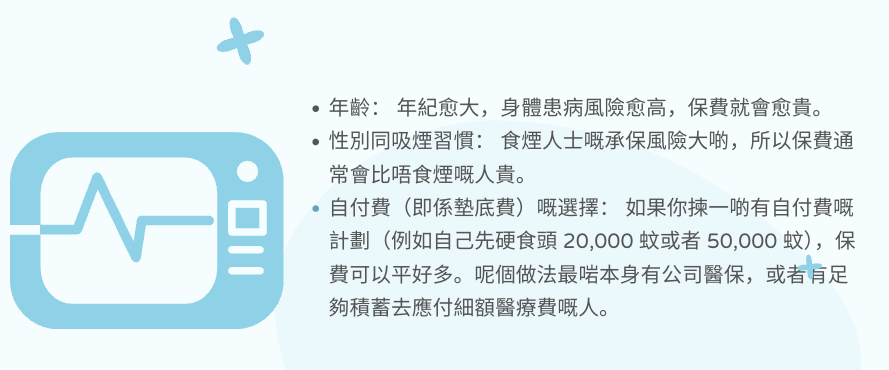
年齡: 年紀愈大,身體患病風險愈高,保費就會愈貴。
-
性別同吸煙習慣: 食煙人士嘅承保風險大啲,所以保費通常會比唔食煙嘅人貴。
-
自付費(即係墊底費)嘅選擇: 如果你揀一啲有自付費嘅計劃(例如自己先硬食頭 20,000 蚊或者 50,000 蚊),保費可以平好多。呢個做法最啱本身有公司醫保,或者有足夠積蓄去應付細額醫療費嘅人。
💡 六、突發醫療開支資金周轉不靈?Umoney Cash 助你靈活應付保費
保費要年年交,萬一屋企人突然有大病要即時入院做私家手術,分分鐘要先畀幾十萬按金或醫療費。如果手頭資金唔夠,或者保險賠償未到帳,可以點算?
作為香港信譽良好的持牌財務公司,Umoney Cash 透過獨有的 A.I. 智快分期貸款模型,為市民提供全天候、智能化的私人貸款與應急周轉服務:
-
🌙 24/7 隨時申請、不分晝夜:打破傳統銀行營業時間限制。無論係深夜加保費定係清晨突然需要入院按金,A.I. 系統隨時為你服務,真正實現金融服務無時差。
-
⏱️ 5分鐘初步審批、極速到戶:革命性 A.I. 智能審批,申請後僅需 5 分鐘即可完成初步審批。貸款額由 HK$5,000 至 HK$1,000,000 自由選擇,批核後最快更可即日「轉數快」到戶,解決燃眉之急!
-
🔒 合規透明、靈活還款:持有香港合法放債人牌照(牌照號碼:528/2026),特長還款期長達 84 個月,利率透明、絕無隱藏收費,減輕你嘅還款壓力。
無論係繳交高昂嘅香港私家醫院按金、預繳自願醫保保費,定係支付自費標靶藥開支,Umoney Cash 都可以成為你最強大嘅財務後盾。
📝 七、投保同索償時有咩常見陷阱同注意事項?
-
一定要老實申報健康狀況: 買保險嗰陣一定要清清楚楚咁申報你以前有過咩病或者家族遺傳病,千祈唔好隱瞞,如果唔係到時想Claim保險,保險公司有權拒賠甚至取消張保單。
-
留意清楚「不保事項」: 大部分標準醫保係唔包定期身體檢查、睇牙、整容手術,又或者你買之前已經有但冇申報嘅病。
-
記得善用「預先批核」服務: 如果你需要入院做一啲非緊急嘅私家手術,出發前最好叫醫生幫手填好預先批核。有啲保險公司仲有「出院免找數」服務,可以免卻你出院嗰陣要自己先碌幾十萬卡畀錢嘅煩惱。
🎯 結語
全面防線建立好,生活自然過得更安心。有自願醫保為你分擔住院同手術開支,再搭配危疾與住院現金保障,就能滴水不漏地擋住突如其來的健康危機。釐清各類醫保嘅實際分工,按個人健康狀況同家庭預算挑選最合適嘅組合,先至係精明嘅長遠保障之道。
如果在完善個人同屋企人保障嘅同時,剛巧需要資金去應付突發醫療開支、交保費、置業裝修或其他周轉,隨時可以向 Umoney Cash 尋求協助。我們憑藉獨有的 A.I. 智快分期貸款系統,提供 5分鐘初步審批、貸款額高達 HK$1,000,000 及即日「轉數快」到戶 的高效服務,手續簡便且全天候運作,助你輕鬆疏導資金樽頸,在理財同生活路上走得更平穩、更自在!
📞 客戶服務/投訴熱線:2944 2288
📍 地址:銅鑼灣禮頓道77號禮頓中心1121室
🔒 Umoney Cash放債人牌照號碼:528/2026
⚠️ 忠告: 借錢梗要還,咪俾錢中介
本文內容僅供參考,不構成任何法律、財務或保險建議。各家保險公司之保障範圍、條款及細則均有所不同,且會隨時更新,最終一切內容請以保險公司官方發出的保單條款為準。